



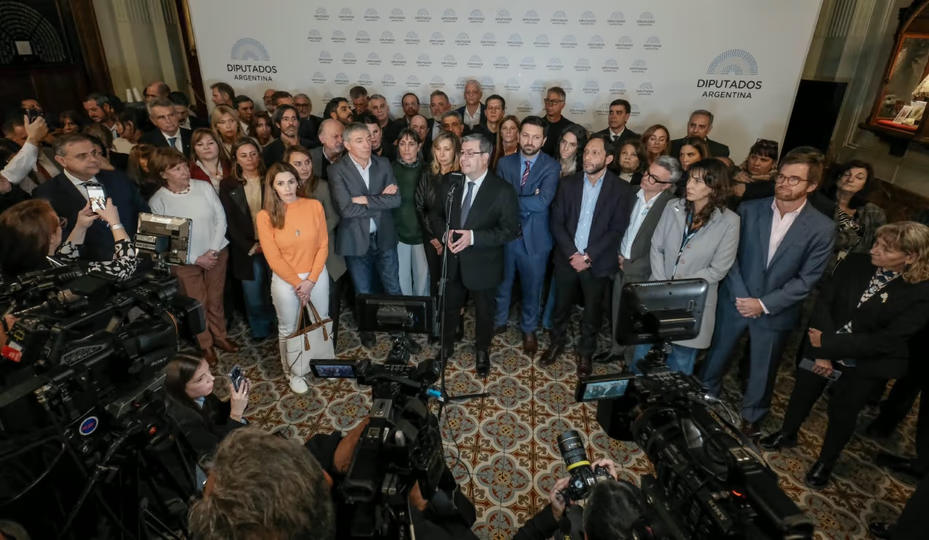
La oposición acelera las negociaciones en Diputados para consensuar un proyecto destinado a aliviar la morosidad y regular prácticas del sistema crediticio, mientras La Libertad Avanza intenta reunir apoyos para imponer una iniciativa propia. El martes será el último plenario de las comisiones de Finanzas y Defensa del Consumidor, del Usuario y de la Competencia, donde está prevista la firma de los dictámenes.
El emplazamiento para avanzar con el tratamiento fue aprobado durante la sesión del 26 de agosto, y desde entonces los distintos bloques mantienen conversaciones para definir una propuesta que pueda reunir las firmas necesarias.
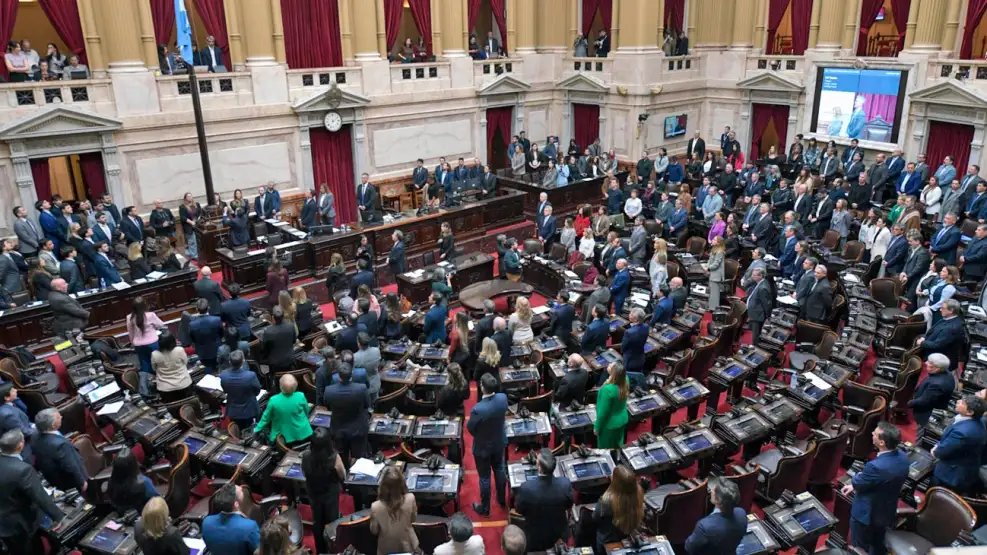
El oficialismo mantiene bajo reserva su proyecto y, hasta el momento, solo trascendió que contempla un esquema basado en advertencias al usuario, educación financiera, concientización y doble autenticación.
“Lo estamos haciendo con aliados”, señalaron fuentes de la comisión de Finanzas consultadas por medios, sin brindar mayores detalles sobre la iniciativa.
La oposición busca sumar aliados
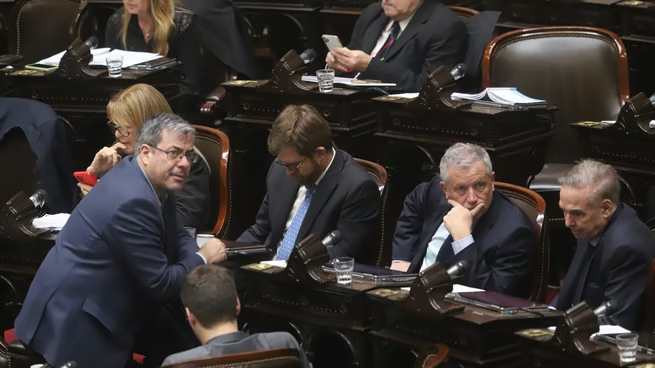
Los 133 votos que respaldaron el emplazamiento en el recinto mostraron que el tema reúne apoyos más allá de los bloques opositores tradicionales. A Unión por la Patria, el Frente de Izquierda, Provincias Unidas, la Coalición Cívica y Encuentro Federal se sumaron sectores cercanos al oficialismo, como Argentina Federal, Elijo Catamarca, Independencia y la diputada Karina Maureira, de La Neuquinidad.
Después de varias rondas de negociaciones, Unión por la Patria logró consensuar internamente una propuesta y comenzó a presentarla ante representantes de esos bloques.
“Estamos negociando con todos los que votaron el emplazamiento”, confirmó a medios uno de los diputados de UxP que participa de la discusión y que es autor de uno de los proyectos sobre morosidad.
Algunos bloques, como el Frente de Izquierda, Elijo Catamarca e Independencia, no cuentan con representantes en ninguna de las dos comisiones, por lo que no necesitarán firmar el dictamen del martes. Sin embargo, sus votos podrían resultar necesarios si el proyecto llega al recinto.
Qué propone el proyecto de la oposición
El diputado Pablo Juliano, autor de otra de las iniciativas, es uno de los principales articuladores de las conversaciones. Además de negociar en nombre propio, participa de las tratativas junto a otros legisladores de Provincias Unidas y mantiene contactos con la Coalición Cívica.
La negociación también incluye a Nicolás Massot, de Encuentro Federal, y a Yolanda Vega y Bernardo Biella, de Argentina Federal. Sus firmas serían necesarias para que la oposición pueda alcanzar un dictamen de mayoría.
Según pudo averiguar medios, el proyecto consensuado dentro de Unión por la Patria propone declarar una emergencia por 180 días, con posibilidad de extenderla por otro período igual.
La iniciativa establece topes a las tasas de interés nominales de tarjetas y billeteras, límites para gastos y comisiones y planes de refinanciación de hasta 36 meses, de acuerdo con los montos adeudados.
Uno de los puntos centrales es la eliminación del 100% de los intereses punitorios, aunque se mantendrían el capital y los intereses compensatorios.
El proyecto también plantea intervenir sobre las diferencias de tasas que aplican las billeteras según el scoring de cada cliente. Para eso, Defensa del Consumidor tendría facultades para exigir la apertura de los algoritmos y transparentar los criterios utilizados.
La morosidad alcanza a unos 6 millones de personas
El debate se produce en un contexto de fuerte crecimiento de la morosidad. Unas 6 millones de personas acumulan atrasos superiores a tres meses en el pago de sus deudas, según los datos incluidos en la discusión parlamentaria.
El fenómeno es atribuido por los distintos sectores a múltiples factores, entre ellos el deterioro de los ingresos, el aumento del costo de los servicios y la desregulación de las tasas de interés.
La morosidad comenzó a acelerarse a fines de 2024 y continuó en aumento. Actualmente, el 12,8% de los créditos bancarios se encuentra en situación de mora, mientras que el porcentaje alcanza al 25% de los préstamos otorgados por billeteras y otras plataformas fintech.

Desde el oficialismo y sectores vinculados a los bancos sostienen que el crecimiento del crédito representa un dato positivo en un país que todavía presenta niveles de bancarización considerados deficientes.
La oposición y las organizaciones que representan a deudores, en cambio, no cuestionan el acceso al crédito sino el destino que tienen esos préstamos. Según advierten, aproximadamente dos tercios se utilizan para afrontar gastos esenciales como alimentos, servicios y medicamentos.
Además, remarcan que el crecimiento de la morosidad fue muy superior al aumento de los créditos otorgados: entre febrero de 2024 y julio de 2026, los préstamos crecieron un 8%, mientras que la cantidad de personas en mora aumentó un 80%, al pasar de 3,3 a 6 millones.
Fuente: Medios