


La definición presidencial de Brasil tendrá una incidencia directa sobre la relación económica con la Argentina, especialmente por el peso del comercio bilateral y las posibilidades de ampliar las ventas de gas de Vaca Muerta. Flávio Bolsonaro quedó primero en la primera vuelta, pero el negocio energético entre ambos países enfrenta desafíos que van más allá del resultado electoral y que requieren nuevas obras, acuerdos de largo plazo y condiciones competitivas.
Una primera vuelta que sorprendió a las encuestas
Flávio Bolsonaro (PL) obtuvo alrededor del 47,1% de los votos válidos, mientras que Lula (PT) alcanzó el 45%. Como ninguno superó el 50%, la elección se definirá en el balotaje del domingo 25 de octubre.
El resultado fue diferente al que anticipaban los sondeos, que ubicaban a Lula unos tres puntos por encima. La diferencia final fue de aproximadamente dos puntos a favor de Flávio, lo que significó una sorpresa de casi cinco puntos en el diferencial respecto de las encuestas.
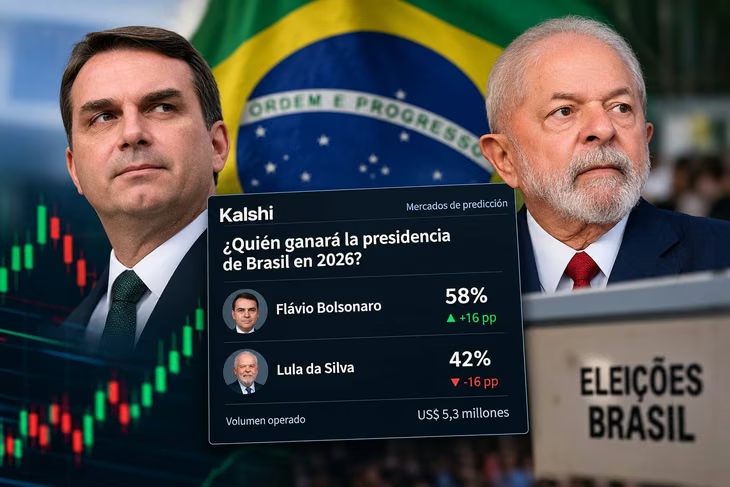
Los mercados reaccionaron de manera positiva. Antes de la apertura de San Pablo, el ETF de acciones brasileñas EWZ avanzaba entre 9% y 13%, mientras que los ADRs de Petrobras, Itaú, Bradesco, Nubank y Vale registraban subas de entre 8% y 10%.
En los mercados de predicción, además, la probabilidad asignada a un triunfo de Flávio pasó de cerca del 60% a alrededor del 84%.
Otro dato relevante fue el crecimiento de la representación de la centroderecha en el Congreso. Para los inversores, esa nueva composición podría facilitar la aprobación de reformas fiscales a partir de 2027, independientemente de quién gane la Presidencia.
Flávio llega con ventaja, pero el resultado sigue abierto
La diferencia entre los candidatos fue de apenas dos puntos. Una de las hipótesis que favorecen a Flávio es que una parte importante de los votos de los candidatos de centroderecha que quedaron fuera de la segunda vuelta pueda trasladarse hacia el candidato del PL.
Entre esos dirigentes aparecen Renan Santos, de Missão; Augusto Cury, de Avante; Ronaldo Caiado, del PSD, y Romeu Zema, de Novo. Sobre esa base, la gestora brasileña ASA considera muy difícil que Lula revierta el resultado.
El escenario, sin embargo, todavía presenta incertidumbre. Las encuestas de segunda vuelta mostraban un empate técnico hasta hace pocos días y los mismos sondeos habían quedado alejados del resultado de la primera vuelta. Datafolha llegó a ubicar a Lula con 48% frente a 43% de Flávio en un eventual mano a mano.
Las próximas tres semanas estarán marcadas por debates y una mayor polarización, con Lula respaldado por el aparato del Gobierno y una base electoral propia.
En los mercados, una parte importante de la expectativa sobre una victoria de Flávio ya estaría incorporada a los precios. El Ibovespa subió 4,7% durante la semana previa a la elección y cerró el viernes en 192.115 puntos.
La Argentina y Brasil: el comercio como eje
El primer impacto para la Argentina se encuentra en el comercio bilateral. Brasil es el principal socio comercial del país y la Argentina es el tercer comprador de productos brasileños, detrás de China y Estados Unidos.
Durante 2025, el déficit bilateral alcanzó los US$5.201 millones, mientras que para 2026 se espera que pueda reducirse aproximadamente a la mitad.
La reducción, sin embargo, responde principalmente a una caída de las importaciones argentinas desde Brasil. La menor actividad industrial y el incremento de las compras a proveedores externos al Mercosur, especialmente China, redujeron la demanda de productos brasileños.
En ese escenario también importa el tipo de cambio. Un real más fuerte mejora la competitividad de los productos argentinos frente a los brasileños, especialmente en sectores como el automotriz, uno de los que mantiene mayor integración entre ambos países.
Si después del balotaje se consolida la apreciación del real, la Argentina podría ganar competitividad bilateral sin necesidad de modificar su propio tipo de cambio.
Vaca Muerta ya tiene presencia en Brasil
El gas de Vaca Muerta comenzó a llegar a Brasil, aunque todavía en volúmenes reducidos y bajo contratos interrumpibles.
Desde abril de 2025, TotalEnergies, Tecpetrol, Pluspetrol y Pampa Energía realizaron envíos a través de la red boliviana. La primera operación fue de unos 500.000 metros cúbicos diarios.
La infraestructura disponible permite transportar por esa ruta hasta 3 millones de metros cúbicos diarios, aunque solamente durante los meses de verano. También existen volúmenes que llegan a Brasil a través de Paso de los Libres hacia Uruguaiana.
El proyecto de integración energética comenzó antes de la actual campaña electoral. En noviembre de 2024, durante el G20, los gobiernos de Javier Milei y Lula firmaron un memorando de entendimiento para llevar gas de Vaca Muerta a Brasil, con una meta de 30 millones de metros cúbicos diarios hacia 2030.
El acuerdo responde a intereses de ambos países: Brasil necesita reemplazar parte del gas boliviano en declinación y la Argentina busca nuevos mercados para colocar el excedente de producción de Vaca Muerta.
Para avanzar hacia volúmenes firmes se necesitan obras y contratos de largo plazo. La proyección es que la Argentina podría colocar 10 millones de metros cúbicos diarios de gas firme desde 2029, con inversiones superiores a US$2.000 millones.
Brasil también aumenta su producción
El mercado brasileño presenta además un competidor directo para el gas argentino: su propia producción. Brasil produjo 217 millones de metros cúbicos diarios en junio de 2026, casi 20% más que un año antes.
Sin embargo, solo alrededor del 30% de ese volumen llegó al mercado. El resto fue reinyectado en los pozos o utilizado en las propias operaciones. A eso se suman nuevos desarrollos, como Raia y SEAP.
Con una demanda estancada, el gas argentino deberá competir con una oferta brasileña que también está creciendo.
La elección puede generar cambios en este escenario, aunque en un margen acotado. Un gobierno con una agenda más orientada al mercado podría acelerar la apertura del sector y rediseñar los esquemas de transporte que actualmente encarecen las operaciones con gas importado.
Las variables centrales para la Argentina, en cambio, pasan por otros factores: los derechos de exportación, los costos de tránsito por Bolivia y la posibilidad de cerrar contratos de largo plazo.
Las obras son el principal cuello de botella
La oferta argentina no aparece como el principal problema. Siete productoras ya vendieron gas a Brasil o tienen autorización para hacerlo: TotalEnergies, Tecpetrol, Pluspetrol, Pampa Energía, Pan American Energy, YPF y Oilstone.
Hasta ahora, las operaciones se realizaron principalmente mediante contratos interrumpibles y de corto plazo con comercializadoras brasileñas. Para avanzar hacia acuerdos firmes, el protagonismo queda en manos de las compañías con mayor capacidad de producción.
Tecpetrol es el principal productor de shale gas del país y TotalEnergies el mayor operador privado de gas. YPF, Pampa y PAE también cuentan con producción suficiente para comprometer volúmenes de largo plazo.
Varias empresas ya desarrollaron estructuras comerciales en Brasil, como Pluspetrol con Gas Bridge y PAE mediante su filial PAE do Brasil.
El principal obstáculo está en los gasoductos y la infraestructura de transporte. Para concretar el primer módulo de exportaciones firmes es necesario ampliar el sistema Tratayén–Cochicó–La Carlota y potenciar el Gasoducto Norte, con inversiones superiores a US$2.000 millones.
Bolivia, en cambio, ya dispone de una red de unos 1.000 kilómetros que conecta a ambos países. Allí resta definir el costo del tránsito y compatibilizar las reglas entre Argentina, Bolivia y Brasil, desde las tarifas hasta los requisitos de calidad del gas.
Así, el resultado del balotaje puede cambiar el escenario político y comercial entre la Argentina y Brasil, pero la posibilidad de convertir a Vaca Muerta en un proveedor relevante del mercado brasileño dependerá principalmente de las obras, los contratos de largo plazo y los costos necesarios para transportar el gas.
Fuente: Medios