

El declino de los yacimientos bolivianos y el crecimiento de la producción no convencional en Argentina modificarían el mapa energético regional. Un estudio de Alpes Energy proyecta que Bolivia podría necesitar importar gas a partir de 2031, mientras que la Cuenca Neuquina consolida su capacidad para abastecer la demanda interna y abrir nuevos mercados.
Durante casi dos décadas, Bolivia fue uno de los principales proveedores de gas natural de Argentina, mediante contratos de suministro que finalizaron en septiembre de 2024. Desde entonces, se registraron operaciones puntuales, pero ya no bajo el esquema de abastecimiento firme que caracterizó la relación energética entre ambos países.
Ahora, un informe de la consultora Alpes Energy plantea la posibilidad de un cambio de roles: Bolivia podría comenzar a importar gas de Vaca Muerta a partir de 2031, como consecuencia de la caída sostenida de su producción y del crecimiento de la oferta argentina de gas no convencional.
El estudio identifica dos tendencias contrapuestas que están transformando el escenario energético regional. Por un lado, el declino de los campos maduros bolivianos reduce la disponibilidad de gas. Por otro, la expansión de la producción en la Cuenca Neuquina fortalece la posición de Argentina como potencial proveedor para los países vecinos.
La producción de Bolivia cayó más del 50% en diez años
Bolivia alcanzó su máximo nivel de producción de gas natural en 2014, cuando llegó a los 59,6 millones de metros cúbicos diarios (MMm³/d). Desde entonces, la tendencia fue descendente.
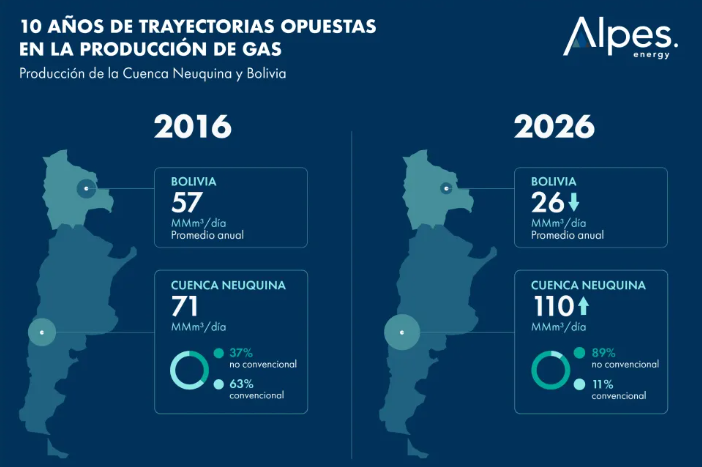
Según los datos analizados por Alpes Energy, la producción pasó de 56,6 MMm³/d en 2016 a un promedio de 26,6 MMm³/d en 2026. Esto representa una caída acumulada cercana al 53%, equivalente a una tasa media de declino del 7,3% anual.
En contraste, la producción total de la Cuenca Neuquina creció alrededor del 56% durante un período comparable. Pasó de 70,7 MMm³/d en 2016 a un promedio de 110 MMm³/d entre enero y julio de 2026.
El cambio más significativo se observa en el gas no convencional. Su producción aumentó de 26,4 MMm³/d a 97,7 MMm³/d, por lo que su participación en el total de la cuenca pasó del 37% al 89%.
La consultora advierte que estas cifras no implican que Argentina vaya a reemplazar automáticamente a Bolivia en todos sus mercados. Sin embargo, muestran una transformación profunda en la escala y la composición de la oferta regional.
Mientras Bolivia perdió cerca de 30 MMm³/d de producción en una década, la Cuenca Neuquina incorporó alrededor de 39 MMm³/d de producción total y más de 71 MMm³/d de gas no convencional.
Por qué 2031 podría marcar un punto de inflexión
Para estimar la evolución de la producción boliviana, Alpes Energy analizó series oficiales de Yacimientos Petrolíferos Fiscales Bolivianos (YPFB) y del Instituto Nacional de Estadística de Bolivia.
El informe elaboró un escenario de sensibilidad que contempla la ausencia de descubrimientos relevantes, una demanda interna de referencia cercana a los 14 MMm³/d y la continuidad de la tendencia de declino productivo observada en los últimos años.
Bajo esas condiciones, la producción boliviana podría ubicarse en torno a los 15,3 MMm³/d en 2031, apenas 1,4 MMm³/d por encima de la demanda interna estimada. Ese margen reducido podría dificultar el abastecimiento ante aumentos del consumo o problemas operativos.
Para 2032, el estudio proyecta que el promedio anual de producción caería por debajo de la demanda interna, lo que abriría la posibilidad de que Bolivia necesitara recurrir a importaciones para cubrir parte de sus necesidades energéticas.
De todos modos, la consultora aclara que 2031 es un posible punto de inflexión dentro de un escenario de análisis y no una fecha confirmada ni un pronóstico oficial. La evolución dependerá, entre otros factores, de la producción de los yacimientos existentes, el desarrollo de nuevos proyectos y el comportamiento de la demanda.
La infraestructura que podría facilitar las exportaciones argentinas
Uno de los factores que posicionan a Argentina como potencial proveedor es la infraestructura de transporte disponible y en desarrollo. La cercanía geográfica entre ambos países también representa una ventaja para organizar futuros intercambios comerciales.
Desde noviembre de 2024, la Reversión del Gasoducto Norte permite transportar gas desde el centro del país hacia las provincias del norte argentino, con una capacidad de hasta 15 MMm³/d. La obra permitió reemplazar parte del suministro que anteriormente llegaba desde Bolivia y abrió nuevas posibilidades para exportar gas a mercados regionales.
A esto se suma el proyecto del Gasoducto Manuel Belgrano, anunciado por TGN, que contempla una traza de 753 kilómetros para ampliar el transporte de gas desde Vaca Muerta hacia el centro y el norte del país. Según lo previsto en el anuncio, su puesta en funcionamiento está proyectada para abril de 2029.
La posibilidad de utilizar infraestructura regional también tuvo una primera experiencia concreta. En abril de 2025 se transportaron cerca de 0,5 millones de metros cúbicos de gas argentino hacia Brasil a través de la red boliviana, una operación que mostró que los gasoductos pueden utilizarse para nuevos flujos comerciales.
Sin embargo, para concretar un abastecimiento sostenido hacia Bolivia todavía sería necesario acordar condiciones comerciales y técnicas, entre ellas la capacidad firme de transporte, los puntos de entrega, la calidad del gas, las tarifas y las reglas de operación.
El desafío de garantizar el suministro durante el invierno
Uno de los principales obstáculos para consolidar un esquema de exportación será la estacionalidad del consumo argentino. Durante el invierno, la demanda interna de gas aumenta considerablemente y puede reducir los volúmenes disponibles para otros mercados.
Por ese motivo, un contrato estable con Bolivia requeriría contar con suficiente producción, capacidad de transporte y alternativas de almacenamiento para garantizar las entregas incluso durante los períodos de mayor consumo.
La consultora considera que una eventual exportación a Bolivia no tendría la escala potencial de mercados como Brasil ni la de los proyectos de gas natural licuado (GNL). Aun así, podría representar una oportunidad adicional para colocar el gas de Vaca Muerta en la región.
De concretarse, el cambio supondría una transformación en la relación energética entre ambos países: Argentina pasaría de depender durante años del gas boliviano a posicionarse como un posible proveedor, mientras Bolivia enfrentaría el desafío de recuperar su producción o recurrir a fuentes externas para cubrir su demanda.
Fuente: Medios.